세금 절세를 준비할 때 가장 자주 접하지만 헷갈리기 쉬운 개념이 바로 소득공제와 세액공제입니다. 두 항목 모두 납부해야 할 세금을 줄여주는 역할을 하지만, 절세가 적용되는 단계와 금액 산정 방식에서 근본적인 차이가 있습니다. 세금 절약 효과를 극대화하기 위해 두 개념의 구조적 차이를 정리해 드립니다.
1. 소득공제의 개념과 작동 원리
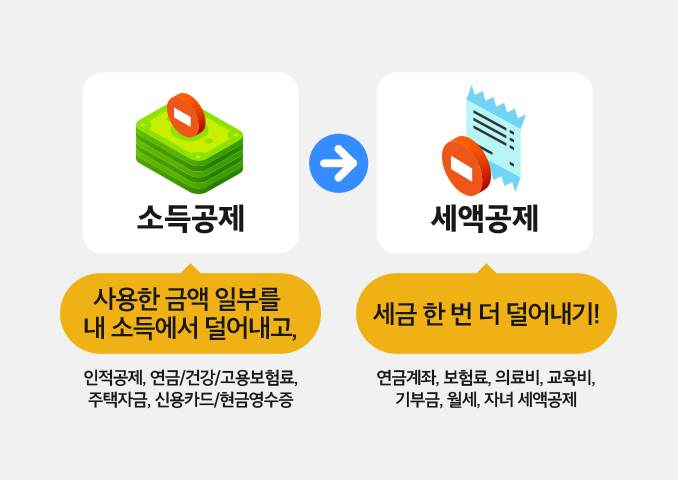
소득공제는 세금을 부과하기 위한 기준 금액인 ‘과세표준’ 자체를 낮춰주는 제도입니다. 즉, 개인이 올린 전체 총소득에서 일정한 경비나 기본 공제 항목을 빼서 과세 대상이 되는 소득 규모를 줄여주는 것입니다.
- 대표 항목: 인적공제(본인·부양가족), 국민연금 보험료 납입액, 신용카드 및 체크카드 사용액, 현금영수증 지출액 등
- 절세 효과: 소득공제는 소득이 높은 고소득자일수록 유리한 구조를 가집니다. 누진세율 적용 구간에서 높은 세율이 적용되는 구간의 소득을 직접 깎아주기 때문입니다.
2. 세액공제의 개념과 작동 원리
세액공제는 과세표준에 세율을 곱해 이미 계산되어 나온 ‘산출세액’에서 세금을 직접 깎아주는 제도입니다. 계산된 세금 액수 자체를 차감하므로 직관적인 절세 금액을 확인하기 쉽습니다.
- 대표 항목: 연금저축 및 IRP 납입액, 보장성 보험료, 의료비, 교육비, 기부금, 자녀세액공제 등
- 절세 효과: 소득 수준과 관계없이 공제율(예: 12% 또는 15%)이 고정되어 적용되는 경우가 많아, 상대적으로 중저소득자에게도 균등한 혜택을 제공합니다.
3. 세액공제 vs 소득공제 비교 및 실무 절세 전략
두 공제 항목의 가장 큰 차이는 ‘어느 단계에서 감면이 이루어지는가’입니다. 소득공제는 세금 계산 전 단계의 소득을 줄이고, 세액공제는 세금 계산 후 단계의 최종 세금을 깎아줍니다.
절세 전략을 세울 때는 먼저 신용카드 사용이나 기본 공제를 통해 과세표준 구간 자체를 낮추는 소득공제를 챙기고, 이후 연금저축이나 IRP 등 세액공제 금융상품을 적극 활용하여 최종 산출세액을 차감하는 순서로 접근하는 것이 가장 효율적입니다.