상가나 주거용·업무용 오피스텔을 매수할 때 매도인이 제시하는 분양가나 매매가, 그리고 수익률 표를 그대로 믿었다가 실질 수익률이 크게 떨어지는 경험을 하는 투자자들이 많습니다.
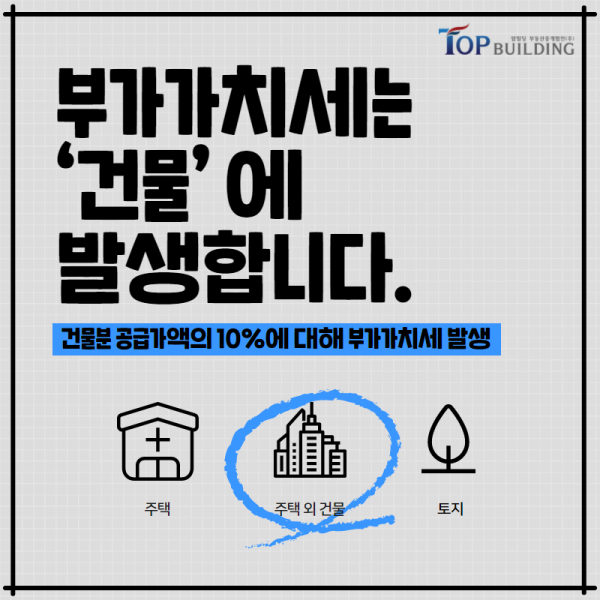
이러한 착시 현상이 발생하는 대표적인 원인은 매매가에 포함된 ‘건물분 부가가치세(10%)’를 별도로 계산하지 않고 전체 매매대금 기준으로 수익률을 산출했기 때문입니다. 정확한 상권 및 수익성 분석을 위해 건물분 부가가치세를 분리 계산하고 실질 수익률을 산정하는 법을 명확히 정리해 드립니다.
1. 상가·오피스텔 매매가와 부가가치세의 구조
부동산 매매 시 과세 대상이 되는 자산은 크게 토지와 건물로 나뉩니다.
- 토지 가액: 부가가치세 면세 대상 (부가가치세 0원)
- 건물 가액: 부가가치세 과세 대상 (건물 가액의 10% 부가가치세 부과)
예를 들어 5억 원짜리 상가를 매수할 때, 5억 원 전체에 부가가치세 10%가 붙는 것이 아니라 토지 가액과 건물 가액으로 안분(분할 계산)한 후 건물 가액에 대해서만 10%의 부가가치세가 추가 부과됩니다.
2. 부가가치세 분리 미적용 시 발생하는 ‘수익률 착시’
매도인이나 분양대행사가 수익률을 홍보할 때는 일반적으로 부가가치세를 제외한 순수 매매가 또는 환급받을 부가가치세를 반영한 기준 등 자신들에게 유리한 방식으로 임대수익률을 부풀립니다.
착시 현상 예시 (매매가 5억 원 / 월세 200만 원 / 보증금 5,000만 원)
- 건물분 부가가치세 별도 환급 고려 전 단순 수익률:$$\frac{200\text{만 원} \times 12\text{개월}}{5\text{억 원} – 5,000\text{만 원}} = 5.33\%$$
- 부가가치세 별도 납부 후 초기 실투입금 변동:매수 시 건물분 부가가치세 3,000만 원을 추가로 현금 납부해야 한다면, 초기 투입 자금은 4억 5,000만 원이 아니라 4억 8,000만 원으로 늘어납니다.
- 사업자 등록 유형 및 환급 시점:일반과세자로 등록하여 부가가치세를 환급받기 전까지 환급 지연에 따른 기회비용 및 금융 이자 부담이 발생하므로 실제 정산 전 손익은 표면 수익률보다 낮아집니다.
3. 국세청 기준 안분계산 방식으로 건물분 부가가치세 구하기
계약서상 토지 가액과 건물 가액이 별도로 구분되어 있지 않다면, 국세청 감정평가액 기준 또는 기준시가 안분계산 방식으로 건물 가액과 부가가치세를 직접 산출해야 합니다.
안분계산 공식
$$\text{건물 가액} = \text{전체 매매가} \times \frac{\text{건물 기준시가}}{\text{토지 기준시가} + \text{건물 기준시가}}$$
$$\text{건물분 부가가치세} = \text{건물 가액} \times 10\%$$
- 토지 기준시가: 개별공시지가 $\times$ 토지 면적
- 건물 기준시가: 국세청 건물 기준시가 산정 프로그램 기준 가액
4. 임대사업자 유형별 부가가치세 처리 및 수익률 세팅 팁
상가나 오피스텔 매수 후 어떤 임대사업자로 등록하느냐에 따라 부가가치세 환급 여부가 달라지며, 이는 최종 실질 수익률에 직결됩니다.
① 일반과세자 등록 (상가 / 업무용 오피스텔)
- 부가가치세 환급: 조기환급 신청을 통해 건물분 부가가치세 10%를 전액 환급받습니다.
- 임대료 부가가치세 수취: 세입자에게 월세 외에 월세의 10%를 부가가치세로 별도 수령하여 세관/세무서에 납부합니다.
- 수익률 산정 시: 환급받은 부가가치세를 차감한 ‘순 투자금액’을 기준으로 수익률을 계산합니다.
② 면세사업자 / 주택임대사업자 등록 (주거용 오피스텔)
- 부가가치세 환급 불가: 주거용으로 임대하는 경우 건물분 부가가치세를 환급받지 못하고 취득원가에 포함시킵니다.
- 수익률 산정 시: 환급이 안 되므로
매매가 + 건물분 부가가치세전체를 매입 원가로 잡아 계산해야 하므로 실질 수익률이 하락합니다.
5. 상권 분석 및 매수 계약 시 필수 체크리스트
- 계약서 특약 명시: 계약서 작성 시 매매금액에 “건물분 부가가치세 별도”인지 “부가가치세 포함”인지 명확히 기재해야 추후 매도인과의 분쟁을 막을 수 있습니다.
- 포괄양도양수 계약 검토: 기존 상가/업무용 오피스텔 임대사업을 그대로 승계하는 경우 ‘사업 포괄양도양수’ 방식을 취하면 부가가치세 주고받는 절차 자체를 생략하여 자금 부담을 줄일 수 있습니다.
- 실질 투자금 기준 수익률 재산정: 매매가에서 보증금을 빼고, 취득세(4.6%)와 미환급 부가가치세 및 금융 대출 이자를 반영한 ‘순 현금흐름 기준 실질 수익률’을 직접 재계산한 뒤 상권의 타당성을 평가합니다.