연말정산이나 종합소득세 절세를 준비할 때 가장 기본이 되는 지출 항목이 카드 사용액 소득공제입니다. 신용카드와 체크카드는 소득공제율이 크게 다르므로, 본인의 연 총급여나 사업 소득 수준에 맞추어 지출 수단을 전략적으로 분배해야 공제 효과를 극대화할 수 있습니다.
1. 카드 종류별 소득공제율 및 문턱 기준
카드 소득공제를 받기 위한 기본 전제 조건은 총급여액(또는 소득)의 25% 이상을 지출해야 한다는 점입니다. 25%를 초과하여 사용한 금액부터 공제 비율이 차등 적용됩니다.
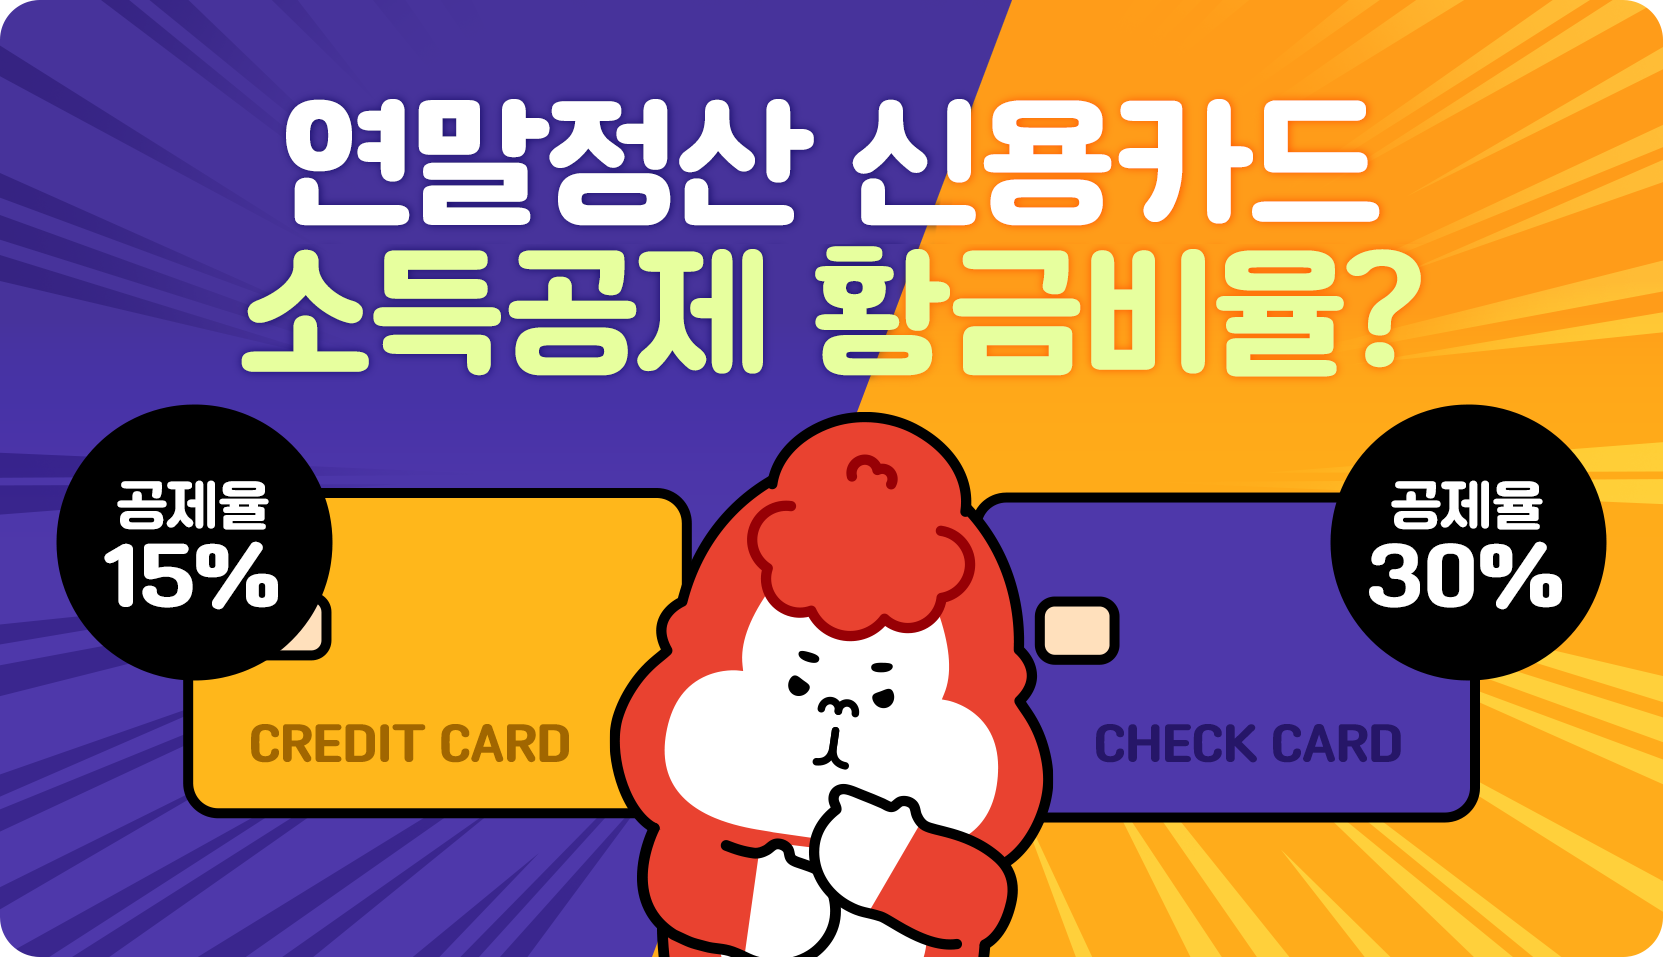
- 신용카드: 초과 사용 금액의 15% 공제
- 체크카드 및 현금영수증: 초과 사용 금액의 30% 공제
- 전통시장 및 대중교통 사용분: 초과 사용 금액의 40% 공제
2. 카드 지출 황금 비율 전략
- 1단계 (총급여의 25%까지): 혜택과 포인트 적립률이 높은 신용카드를 우선 사용합니다. 어차피 총급여의 25%까지는 공제율이 0%이므로 카드 자체의 할인혜택을 챙기는 것이 유리합니다.
- 2단계 (25% 초과 지출분): 공제율이 2배 높은 체크카드 및 현금영수증 위주로 지출합니다. 같은 100만 원을 써도 신용카드는 15만 원, 체크카드는 30만 원이 공제 금액으로 인정됩니다.
3. 소득공제 한도 체크
총급여 수준에 따라 연간 받을 수 있는 기본 공제 한도(200만 원~300만 원)가 정해져 있습니다. 한도를 초과한 지출에 대해서는 전통시장이나 대중교통 이용분을 추가 활용하면 각 100만 원씩 추가 한도를 받을 수 있으므로 소비 패턴을 미리 점검해 두는 것이 좋습니다.
4. 문화비 추가 공제 및 맞벌이 부부 절세 팁
- 문화비 소득공제 30% 적용: 총급여 7,000만 원 이하 근로자라면 도서 구입, 공연 관람, 미술관·박물관 입장료, 영화 관람비 지출분에 대해 30%의 공제율이 적용되며 추가 한도 혜택을 받을 수 있습니다.
- 맞벌이 부부의 전략: 맞벌이 부부라면 소득이 더 적은 배우자의 명의로 된 카드를 우선 사용하는 것이 유리할 수 있습니다. 총급여의 25%라는 최소 문턱을 훨씬 쉽게 넘길 수 있어 소득공제 대상 금액을 빠르게 채울 수 있기 때문입니다.
[결제 수단별 소득공제율 및 주요 조건 비교]
| 구분 | 공제율 | 주요 조건 및 특징 |
| 신용카드 | 15% | 할인 및 포인트 적립 혜택 유용 (문턱 채우기 용도) |
| 체크카드 / 현금영수증 | 30% | 신용카드 대비 2배의 공제율 (문턱 초과 후 사용) |
| 전통시장 / 대중교통 | 40% | 결제 수단 상관없이 적용 (별도 추가 한도 부여) |
| 문화비 (도서/공연/영화) | 30% | 총급여 7,000만 원 이하 가입자 한정 적용 |